A Matemática diz não: um imposto sobre riqueza resolverá nossos problemas fiscais?
A Matemática diz não: um imposto sobre riqueza resolverá nossos problemas fiscais?
O debate sobre a necessidade de tributar o capital acumulado ganhou nova fôlego no cenário global, e muitos economistas debatem se o imposto sobre riqueza resolveria a crise fiscal das nações. Contudo, os dados quantitativos parecem indicar que tal solução não é tão simples quanto a narrativa política sugere. Embora a ideia atraia apoio popular e ganhe espaço em conferências internacionais, a implementação enfrenta obstáculos matemáticos significativos. Ademais, o custo de administração desse tributo tende a ser proibitivo para governos sem infraestrutura fiscal robusta. Além disso, há o risco real de que os ativos mais ricos se escondam em jurisdições offshore antes da coleta do imposto. Portanto, embora seja uma ferramenta interessante para a redistribuição, ela não substitui reformas estruturais na arrecadação de impostos sobre o consumo e a renda.
O debate global e o caso brasileiro
No Brasil, a proposta de um tributo direto sobre patrimônio já foi discutida no Congresso Nacional em várias ocasiões. Todavia, sempre que a ideia chega à pauta legislativa, surgem argumentos sobre a justiça tributária versus os custos de fiscalização. Por outro lado, a experiência internacional mostra que países com imposto sobre patrimônio líquido conseguiram arrecadar quantias substanciais apenas em momentos específicos. Além disso, a volatilidade dos preços dos ativos imoveis faz com que a base de cálculo flutue drasticamente de ano para ano. Em contrapartida, isso gera instabilidade orçamentária para os governos que dependem desse tributo. Por conseguinte, governos mais estáveis optam por modelos menos voláteis.
Comparativo internacional: quem paga e quanto paga?
Para entender a viabilidade do tema, é preciso analisar como outros países lidaram com essa ferramenta fiscal. Abaixo, apresento uma tabela comparativa com alguns dos principais sistemas de tributação sobre patrimônio no mundo.
| País | Tipo de Imposto | Alíquota Máxima | Base de Cálculo |
|---|---|---|---|
| Suíça (Zúrich) | Imposto sobre Riqueza (Anual) | 0,3% a 2% | Valores declarados + deduções |
| França | Impôt de Solidarité sur la Fortune (ISF) | 1,5% a 0% | Patrimônio acima de €800 mil |
| Portugal (2011-2024) | Imposto sobre o Patrimônio | 3,5% a 8% | Ativos líquidos totais |
| Japão | Imposto sobre Riqueza (Tobu) | 0,3% a 1,4% | Ativos líquidos anuais |
| Estados Unidos (2025) | Taxa Federal Proposta | 0,9% a 3% | Patrimônio líquido acima de $50 mi |
Inclusive, observa-se que alíquotas mais altas tendem a ser aplicadas em países com maior capacidade fiscal. Todavia, isso não garante automaticamente o sucesso da arrecadação. Por exemplo, a Suíça implementou um modelo anual que funcionou bem por décadas. Contudo, com a desvalorização da moeda e a globalização das corporações, os rendimentos do imposto diminuíram progressivamente. Isso sugere que a eficiência administrativa importa mais que apenas aumentar a alíquota. Ademais, a volatilidade dos preços imobiliários em países como Portugal criou um efeito regressivo quando o mercado caiu.
A complexidade da base de cálculo
A definição do que entra no imposto sobre riqueza é extremamente técnica e controversa. Em contrapartida, algumas propostas sugerem tributar apenas a parte líquida dos bens, ou seja, menos dívidas. Outros defendem tributar também as dívidas, argumentando que elas representam passivos contraídos para gerar lucro. Por outro lado, especialistas alertam que incluir dívidas pode punir famílias honestas endividadas com empréstimos estudantis ou de consumo. Portanto, a escolha da base é uma decisão política mais do que técnica. Além disso, a questão dos imóveis não habitados e aluguéis gerou debates acalorados nos últimos anos.
Projeções de receita: a realidade das estimativas
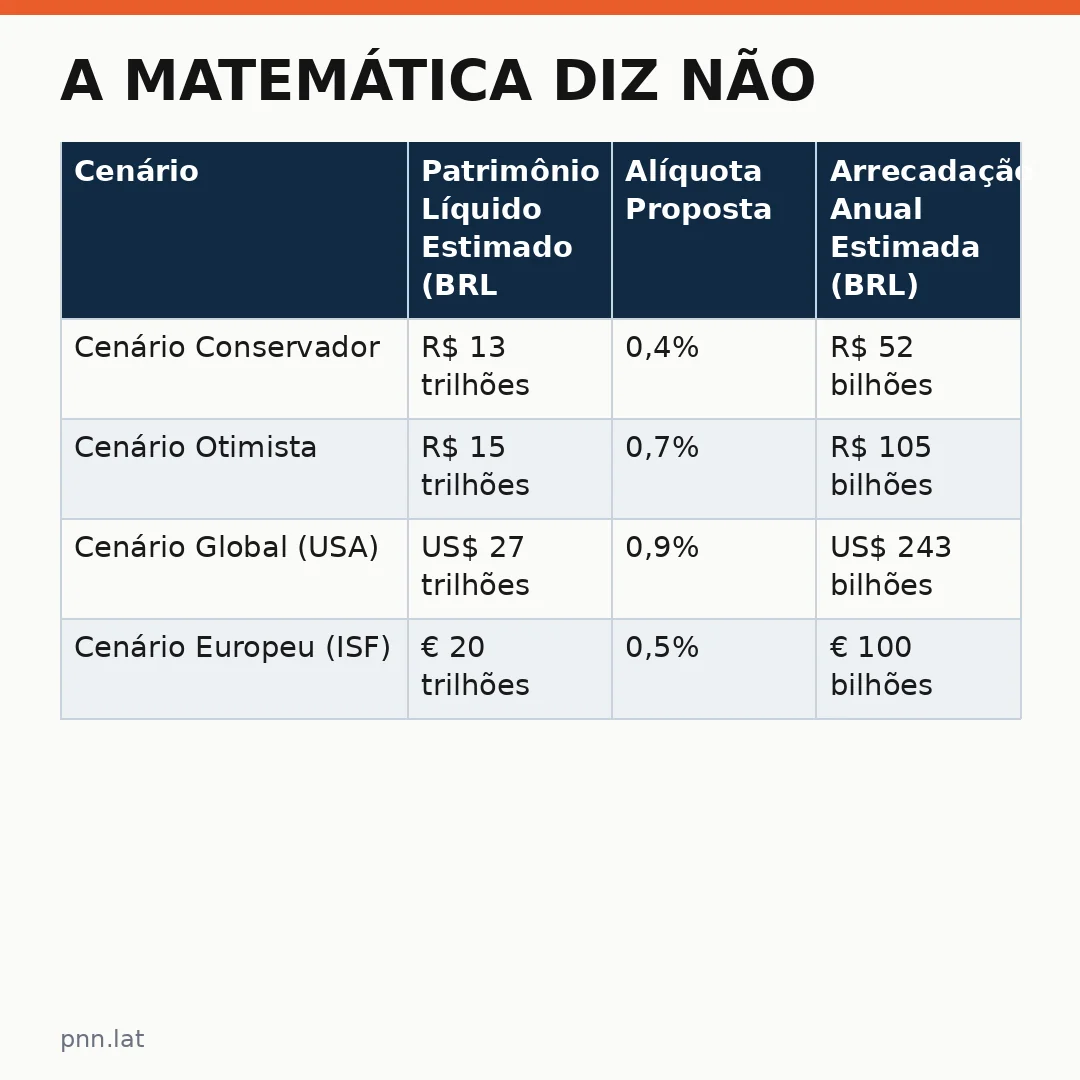
Estudos acadêmicos tentam projetar quanto um país poderia arrecadar com tal imposto se fosse implementado agora mesmo. No entanto, as projeções variam muito dependendo dos premissas adotadas. Por exemplo, alguns modelos sugerem que o Brasil poderia arrecadar entre 0,5% e 1% do PIB anualmente. Contudo, outras análises mais conservadoras indicam um valor abaixo de 0,3%. A tabela a seguir mostra projeções hipotéticas com base em diferentes cenários de ativos.
| Cenário | Patrimônio Líquido Estimado (BRL) | Alíquota Proposta | Arrecadação Anual Estimada (BRL) |
|---|---|---|---|
| Cenário Conservador | R$ 13 trilhões | 0,4% | R$ 52 bilhões |
| Cenário Otimista | R$ 15 trilhões | 0,7% | R$ 105 bilhões |
| Cenário Global (USA) | US$ 27 trilhões | 0,9% | US$ 243 bilhões |
| Cenário Europeu (ISF) | € 20 trilhões | 0,5% | € 100 bilhões |
Por outro lado, é importante notar que a arrecadação real tende a ser inferior às projeções devido à evasão fiscal. Isso acontece porque os contribuintes mais ricos possuem acesso a consultores fiscais sofisticados e jurisdições com regras favoráveis. Portanto, o imposto sobre riqueza resolver, na prática, exigiria uma cooperação internacional para evitar que os ativos se esquivem da tributação.
Impactos econômicos: inflação e crédito
Uma outra preocupação comum diz respeito ao impacto inflacionário de um imposto sobre riqueza. Se a economia entrar em recessão e as pessoas reduzirem o consumo, os preços podem subir devido à oferta menor. Além disso, um aumento excessivo na tributação pode desincentivar investimentos em imóveis novos ou na criação de patrimônio produtivo. Por exemplo, se um investidor sentir que 1% do seu patrimônio é retirado anualmente apenas para pagar impostos, ele tende a preferir investir em outros países. Contudo, o efeito disso depende da elasticidade da resposta dos agentes econômicos. Ademais, estudos recentes mostram que a alavancagem excessiva das famílias também pode ser tributada indiretamente.
Custo de administração e tecnologia
Implementar um imposto sobre riqueza exige uma infraestrutura fiscal robusta. No entanto, o custo de arrecadação desse tipo de imposto pode chegar a 2% ou 3% da receita total gerada. Portanto, parte do dinheiro arrecadado acaba sendo usada para custear a própria administração do tributo. Por outro lado, países com sistemas digitais mais avançados conseguem reduzir esse custo. Além disso, a tributação de ativos financeiros requer integração direta entre bancos e cartórios. Todavia, no Brasil, a dificuldade de acesso a dados de imóveis não habitados e fundos imobiliários permanece um desafio.
Conclusão: reformar ou inovar?
Em suma, a matemática diz que o imposto sobre riqueza resolveria problemas fiscais apenas se combinado com outras reformas estruturais. Sem isso, ele corre o risco de ser um remendo que não cobre as falhas do sistema tributário atual. Além disso, a proposta deve vir acompanhada de medidas para evitar a fuga de capitais e a erosão da base de cálculo. Por outro lado, governos devem focar em simplificar a tributação sobre consumo e renda, que são fontes mais estáveis de receita. Ademais, a transparência fiscal e a digitalização dos registros são passos fundamentais para qualquer reforma. Portanto, antes de debater taxas sobre patrimônio, é necessário fortalecer a capacidade administrativa do Estado.
Leia tambem
- Canaltech debate se taxa de riqueza realmente resolve nossos problemas fiscais e políticos (dnn.lat)
- Reguladores internacionais debatem novas regras para inteligência artificial após encontro com líderes das maiores empresas tech (tec.pnn.lat)
- Geopolítica das tecnologias: como as novas tarifas reconfiguram o cenário de infraestrutura na América Latina (tec.pnn.lat)
- OpenAI lança nova versão de IA mais barata após descartar atualização por problemas de segurança (tec.dnn.lat)
- Duas novas espécies escorpiões da Amazônia reveladas por tecnologia inédita (pnn.lat)
- MBRF Posterga Lançamento de Títulos em Dólar: Cenário Econômico e Impactos (pnn.lat)